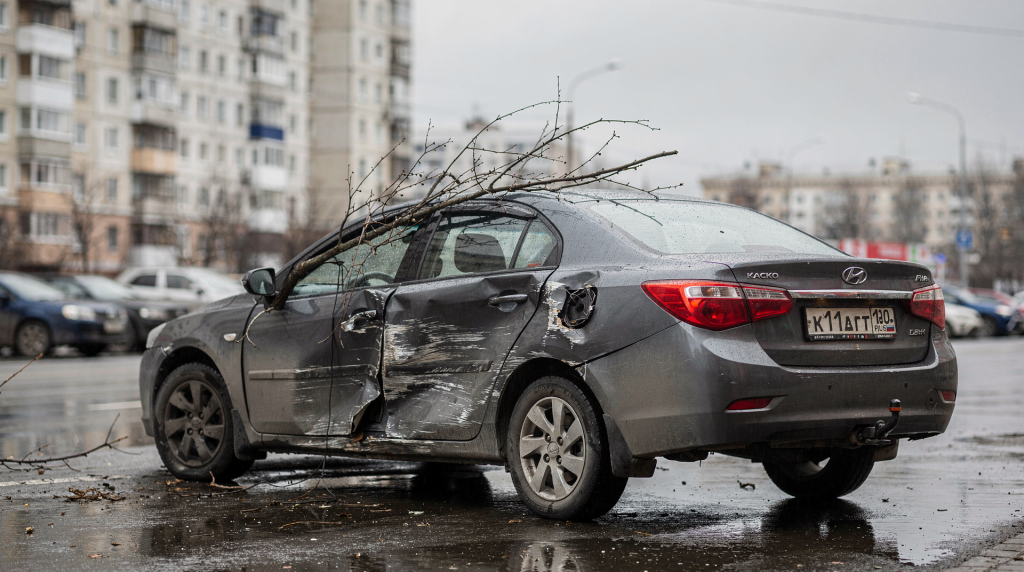
Каско — один из самых надежных, но одновременно и самых запутанных видов автострахования. В типовых ситуациях — ДТП с двумя участниками, наезд на препятствие, падение сосульки — алгоритм работы страховой понятен: есть событие, есть ущерб, следует выплата. Однако реальная практика регулярно подбрасывает кейсы, которые не укладываются в стандартные сценарии.
Нестандартные убытки по каско — это пограничные ситуации, где грань между страховой ответственностью и исключением становится зыбкой. Именно здесь возникает спор: было ли это страховым событием или речь идет о неосторожности водителя, сработала ли формулировка договора или она оставляет пространство для отказа.
Я разберу самые сложные и нестандартные ситуации из практики урегулирования убытков по каско. Поговорим о том, что скрывается в пунктах «за исключением», как правильно фиксировать ущерб в спорных случаях, какие ошибки допускают клиенты при подаче заявлений и как защитить свои интересы, когда страховая пытается уйти от выплаты.
Это не теоретический разбор. Это практический материал, построенный на реальных кейсах. Он поможет понять, что делать, когда «по инструкции» ничего не работает.
—
## Почему стандартные правила Каско не работают в сложных случаях
Водители часто покупают каско, ориентируясь на рекламные обещания: «полная защита», «выплата без споров». Но любой договор страхования состоит из двух частей: что застраховано и что является исключением. В стандартных случаях эта граница очевидна. В нестандартных она превращается в предмет разбирательства.
### 1. Разница между «случаем» и «неосторожностью»
Базовый принцип каско: страховая платит за внезапное и непредвиденное событие. Если ущерб возник из-за систематической ошибки, умышленного действия или грубой неосторожности — и это можно доказать, — в выплате откажут.
* **Пример:** Автомобиль застрял в грязи. Водитель раз десять пытался выехать, интенсивно буксуя, после чего «сгорел» дифференциал или разрушились шестерни коробки передач.
* **Стандартная позиция:** Это не страховое событие, а техническая поломка вследствие неправильной эксплуатации.
* **Сложный нюанс:** Если в договор включена опция «Буксировка» или «Помощь на дороге», но нет опции «Поломка агрегатов», ремонт КПП не оплатят. Однако если в момент застревания машина ударилась о скрытый под грязью бугор — а это уже внезапное и непредвиденное событие — и повредила подвеску, то ущерб по подвеске признают страховым.
### 2. Проблема формулировок в договоре
В России нет единого стандарта правил каско. Каждая компания пишет условия по-своему. В сложных случаях именно конкретная формулировка становится решающей.
| Тип формулировки | Что это значит для сложного случая |
| :— | :— |
| **«Угон»** | Четко: автомобиль исчез. Если машину нашли в другом городе с разбитым салоном — это не угон в чистом виде, а хищение с последующим повреждением. Здесь начинаются нюансы. |
| **«Пожар»** | Если возгорание из-за перегрева двигателя — часто исключение как техническая неисправность. Если из-за внешнего источника — страховое событие. |
| **«Стихийные бедствия»** | Падение сосульки под воздействием перепада температур — страховое. Падение ветки из-за ветхости дерева — часто исключение, если нет опции «Падение предметов». |
| **«Вандализм»** | Разбитое стекло на парковке — страховое событие. Если же стекло разбил сам владелец в состоянии аффекта — исключение. |
### 3. Ожидания клиента и реальность
Клиент приходит с установкой: «Я застраховал машину — платите за всё». Но в сложных кейсах его мотивация трансформируется: ему нужно не просто получить деньги, а добиться признания своей правоты и понять, почему последовал отказ.
**Задача профессионала:** Не продавать иллюзию «полной защиты», а объяснять покрытие с учетом реальных рисков и исключений. В сложных случаях именно грамотный консультант переводит юридический язык договора на человеческий, помогая клиенту увидеть картину целиком.
—
## Разбор 7 самых сложных и нестандартных ситуаций урегулирования
Ниже — детальный анализ кейсов, которые чаще всего вызывают споры между страхователями и компаниями. По каждому даю алгоритм действий, указываю возможные ошибки и скрытые нюансы, о которых нужно знать заранее.
### Кейс №1: Ущерб от «скрытых» повреждений после ДТП
**Ситуация:** Небольшое ДТП. Внешне кузов цел, фары без трещин. Водитель на месте ничего не заметил. Через неделю на ТО мастер обнаруживает погнутый подрамник и микротрещины в балке, которые угрожают целостности конструкции.
**Сложность:** Страховая заявляет: «Вы не уведомили нас в течение 24 часов. Мы не видим причинно-следственной связи. Возможно, трещина старая».
**Почему так происходит:**
1. Отсутствует фотофиксация скрытых зон на месте ДТП.
2. Компания сомневается в связи между событием и повреждением: то ли это последствия удара, то ли усталость металла.
3. В договоре прописан жесткий срок подачи заявления — от 24 до 48 часов.
**Как действовать (алгоритм):**
1. **Немедленная фиксация:** Даже если всё выглядит целым, сразу делайте фото и видео автомобиля с разных ракурсов, включая подкапотное пространство и видимые элементы подвески.
2. **Независимая экспертиза:** При выявлении скрытых дефектов не спешите в сервис. Закажите экспертизу, которая подтвердит механический характер повреждений и их «свежесть».
3. **Сбор доказательств:** Сохраняйте записи видеорегистратора и контакты свидетелей.
4. **Письменное заявление:** Приложите к заявлению отчет эксперта. Четко укажите: «Повреждения обнаружены при диагностике, их характер однозначно указывает на возникновение в момент ДТП».
**Типовая ошибка:**
Пытаться отремонтировать автомобиль до проведения экспертизы. Страховая откажет: «невозможно проверить, что именно было повреждено».
**Нюанс:**
Если в договоре есть пункт о срочности уведомления, а клиент пропустил срок, но доказал скрытый характер дефектов, суды часто встают на сторону страхователя.
—
### Кейс №2: Ущерб от «непредвиденных» предметов (падение, удар)
**Ситуация:** Автомобиль припаркован. На него падает кусок бетона от разрушающейся стены здания (не стихия, а дефект конструкции). Либо огромная сосулька, пробившая крышу и повредившая подвеску.
**Сложность:**
* Если это разрушение конструкций — не стихийное бедствие, страховая может отказать, сославшись на отсутствие опции «Падение предметов».
* Падение сосульки без опции «Падение предметов» — тоже повод для отказа.
* Удар о скрытый предмет (например, невидимый под снегом бугор) могут расценить как неосторожность.
**Как действовать:**
1. **Определите природу события:** Сосулька под влиянием погоды — это стихия. Бетон от стены — это разрушение, не стихия.
2. **Проверьте опции в договоре:** Ищите «Падение предметов» или «Стихийные бедствия».
3. **Фиксация:** Снимайте упавший объект и место, откуда он упал. Для бетона — фрагмент стены, для сосульки — карниз.
4. **Свидетели:** Соседи по парковке могут подтвердить, что предмет упал именно в момент стоянки.
**Важный нюанс:**
Наличие опции «Помощь на дороге» или «Вандализм» не заменяет «Падение предметов». Если упал бетон и это не стихия, выплата возможна только при наличии соответствующей опции в полисе.
**Типовая ошибка:**
Убеждение, что «упало что-то» — автоматически страховое событие. Увы, без нужной опции и подтвержденной природы события выплаты не будет.
—
### Кейс №3: Угон с последующим обнаружением в разбитом состоянии
**Ситуация:** Машина угнана. Через месяц найдена в другом регионе: салон разбит, двигатель демонтирован, колеса сняты. Владелец хочет получить полную стоимость, как если бы автомобиль не нашли, а не компенсацию ремонта.
**Сложность:**
* Страховая предлагает оплатить только ремонт, мотивируя тем, что машина найдена.
* Если автомобиль нашли, но в нем отсутствует двигатель, компания может трактовать это не как угон, а как повреждение.
**Как действовать:**
1. **Определите статус:** Если машина была в розыске более 30 дней (срок зависит от договора), событие квалифицируется как угон.
2. **Проверьте договор:** В условиях может быть пункт: «При обнаружении автомобиля с критическими повреждениями выплата производится как за угон».
3. **Не подписывайте акт приема-передачи:** Пока не убедитесь, что машина в том же состоянии, в каком была похищена.
4. **Требуйте полную стоимость:** При критических повреждениях настаивайте на выплате по риску «Угон», а не «Ущерб».
**Нюанс:**
Формулировка договора — ключевой фактор. Если в нем сказано, что при обнаружении выплата производится как за ремонт, нужно доказывать критичность повреждений, чтобы претендовать на полную страховую сумму.
—
### Кейс №4: Ущерб от «технической неисправности» (пожар, перегрев)
**Ситуация:** Автомобиль загорелся в движении. Водитель утверждает, что возгорание произошло самопроизвольно. Экспертиза показывает: причина в перегреве двигателя из-за изношенной прокладки.
**Сложность:**
* Страховая отказывает, ссылаясь на исключение «Техническая неисправность».
* Если в договоре есть «Пожар», но нет «Поломка двигателя», выплаты не будет при внутренней причине возгорания.
* Если пожар вызван внешним фактором — та же брошенная сигарета — это страховое событие.
**Как действовать:**
1. **Установите причину:** Пожар из-за перегрева — техническая неисправность, исключение. Пожар из-за внешнего источника — страховое событие.
2. **Независимая экспертиза:** Только заключение эксперта подтвердит истинную причину возгорания.
3. **Проверьте опции:** Наличие в договоре именно «Пожар» не гарантирует выплату при внутренней поломке.
**Типовая ошибка:**
Считать пожар автоматически страховым случаем. Если причина в неисправности самого автомобиля, отказ правомерен.
—
### Кейс №5: Ущерб от «неосторожности» водителя (застревание, буксировка)
**Ситуация:** Автомобиль застрял в грязи или снегу. Водитель пытался выехать с пробуксовкой, в результате вышел из строя дифференциал или разрушились шестерни КПП.
**Сложность:**
* Страховая ссылается на исключение «Неосторожность водителя» или «Поломка агрегатов».
* Даже при наличии опции «Буксировка» без покрытия «Поломка двигателя/КПП» выплаты за ремонт трансмиссии не будет.
**Как действовать:**
1. **Определите причину:** Повреждение возникло из-за неправильных действий водителя — это исключение.
2. **Проверьте опции:** Ищите в договоре покрытие «Поломка агрегатов».
3. **Экспертиза:** Заключение подтвердит, что поломка стала следствием неосторожной эксплуатации, а не внешнего события.
**Типовая ошибка:**
Убеждение, что «застревание» — страховой случай. Если ущерб причинен неосторожными действиями, выплаты не последует.
—
### Кейс №6: Ущерб от «вандализма» (разбитое стекло, царапины)
**Ситуация:** На парковке разбито стекло, на кузове глубокие царапины. Водитель заявляет о вандализме. Страховая может парировать: «Это мог сделать сам водитель по неосторожности».
**Сложность:**
* Отказ возможен, если компания трактует повреждения как следствие неосторожности страхователя.
* Без включенной в договор опции «Вандализм» выплаты не будет, даже если факт постороннего воздействия очевиден.
**Как действовать:**
1. **Определите причину:** Повреждения нанесены третьими лицами — это вандализм.
2. **Проверьте опцию:** В договоре должен быть прямо указан риск «Вандализм».
3. **Экспертиза:** Заключение подтвердит характер повреждений и исключит версию неосторожности владельца.
**Типовая ошибка:**
Считать, что любое разбитое стекло — страховое событие. Без опции «Вандализм» и доказательств действий третьих лиц в выплате откажут.
—
### Кейс №7: Ущерб от «стихийных бедствий» (падение дерева, сосульки)
**Ситуация:** Припаркованный автомобиль пострадал от упавшего дерева во время сильного ветра. Либо огромная сосулька рухнула на крышу.
**Сложность:**
* Падение дерева из-за шквалистого ветра — стихийное бедствие, страховое событие.
* Падение дерева из-за его ветхости — не стихия, исключение.
* Падение сосульки без опции «Падение предметов» не признают страховым случаем.
**Как действовать:**
1. **Определите причину:** Ущерб от ветра — стихия. Ущерб от старого дерева — нет.
2. **Проверьте опции:** Ищите «Падение предметов» или «Стихийные бедствия».
3. **Экспертиза и метеосводка:** Заключение эксперта и справка о погодных условиях подтвердят природу события.
**Типовая ошибка:**
Считать любое падение дерева страховым случаем. Без подтверждения, что причиной была именно стихия, а не ветхость, выплаты не будет.
—
## Чек-лист: Как правильно зафиксировать ущерб в спорных случаях
В сложных кейсах грамотная фиксация — решающий фактор. Ошибки на этом этапе дают страховой формальный повод для отказа.
### 1. Фотосъемка и видеосъемка
* **Что снимать:**
* Общий вид автомобиля со всех сторон.
* Детальные фото каждого повреждения с разных ракурсов.
* Место происшествия: парковку, дорогу, здание.
* Объект, причинивший ущерб, если он есть.
* **Как снимать:**
* Используйте максимальное качество, избегайте размытых кадров.
* Снимайте с четырех сторон и сверху, если возможно.
* Фиксируйте мелкие детали: сколы, отслоения краски, микротрещины.
* Делайте общие планы места происшествия с привязкой к ориентирам.
### 2. Запись на видеорегистратор
* **Что записывать:**
* Если момент события попал в объектив — сохраните оригинал файла.
* Сразу после происшествия сделайте круговой обход автомобиля с включенной камерой.
* **Как сохранить:**
* Перенесите файл на отдельный носитель, не перезаписывайте карту памяти.
* Зафиксируйте дату и время записи.
### 3. Свидетели
* **Что делать:**
* Найдите очевидцев — соседей по парковке, прохожих, охранников.
* Запишите их имена, контактные телефоны и краткие пояснения о том, что они видели.
* Попросите подтвердить, что ущерб возник именно при описанных обстоятельствах.
### 4. Независимая экспертиза
* **Что делать:**
* До обращения в сервис закажите независимую экспертизу у аккредитованного специалиста.
* Эксперт установит характер, механизм и давность повреждений, а также причинно-следственную связь с заявленным событием.
### 5. Письменное заявление
* **Что писать:**
* В заявлении четко опишите обстоятельства события, дату, время и место.
* Укажите: «Повреждения обнаружены в ходе осмотра/диагностики, их характер однозначно указывает на возникновение в результате заявленного события».
* Приложите копии всех доказательств: фото, видео, контакты свидетелей, отчет эксперта.
—
## Типовые ошибки клиентов и агентов в сложных случаях
Разберем самые частые ошибки, которые приводят к отказу в выплате.
### Ошибка 1: Отсутствие фотофиксации на месте
**Что происходит:** Клиент не снимает повреждения на месте, а делает это позже — например, уже в сервисе.
**Результат:** Страховая заявляет: «Нет доказательств, что повреждения возникли в момент заявленного события. Возможно, это старый дефект».
**Как избежать:** Снимайте всё на месте немедленно, даже если визуально повреждений не видно.
### Ошибка 2: Попытка отремонтировать машину самостоятельно
**Что происходит:** Клиент начинает ремонт до осмотра страховщиком или независимой экспертизы.
**Результат:** Компания отказывается платить, так как не может установить объем и характер ущерба на момент события.
**Как избежать:** Никакого ремонта до полной фиксации и оценки повреждений.
### Ошибка 3: Пропуск срока на подачу заявления
**Что происходит:** Клиент не укладывается в срок, прописанный в договоре.
**Результат:** Формальный отказ в выплате.
**Как избежать:** Подавайте заявление в течение установленного срока. Если пропустили по объективной причине — сразу готовьте доказательства уважительности опоздания и скрытого характера дефектов.
### Ошибка 4: Неправильное определение причины ущерба
**Что происходит:** Клиент ошибочно классифицирует событие: например, падение старого дерева называет стихийным бедствием.
**Результат:** Отказ, основанный на неверной квалификации.
**Как избежать:** Разберитесь в истинной причине: стихия это или эксплуатационный дефект.
### Ошибка 5: Отсутствие независимой экспертизы
**Что происходит:** Клиент полагается только на заключение страховой компании.
**Результат:** В спорной ситуации у клиента нет альтернативного доказательства.
**Как избежать:** Заказывайте независимую экспертизу всегда, когда есть сомнения в объективности выводов страховщика.
—
## Важные нюансы и ограничения, о которых нужно знать
В сложных случаях есть тонкости, способные кардинально изменить позицию страховой компании. Вот самые значимые.
### 1. Нюанс: «Срочность уведомления»
В договорах часто есть пункт об обязанности уведомить страховщика в течение 24–48 часов. Однако, если клиент пропустил срок, но доказал, что повреждения были скрытыми и объективно не могли быть обнаружены сразу, судебная практика часто признает такой пропуск допустимым.
**Что делать:**
* При скрытых дефектах не спешите с ремонтом.
* Закажите экспертизу, которая подтвердит скрытый характер и «свежесть» повреждений.
* Подайте письменное заявление с приложением отчета эксперта, объяснив причину задержки.
### 2. Нюанс: «Техническая неисправность» vs «Стихийное бедствие»
Ключевой водораздел. Повреждения из-за внутренней поломки или ветхости — исключение. Повреждения из-за внешних погодных факторов — страховое событие.
**Что делать:**
* Однозначно установите, что явилось причиной: перегрев или удар молнии, ветхость дерева или шквал.
* Подкрепите выводы заключением эксперта и метеосправкой.
### 3. Нюанс: «Неосторожность водителя»
Если ущерб возник из-за осознанных или грубо неосторожных действий — исключение. Если из-за внезапного внешнего фактора — страховое событие.
**Что делать:**
* Четко разделите: неосторожность самого водителя или внешнее воздействие.
* Экспертиза должна подтвердить механизм образования повреждений.
### 4. Нюанс: «Падение предметов»
Без этой опции в договоре любые упавшие предметы — от сосульки до куска штукатурки — не являются страховым случаем.
**Что делать:**
* Проверьте полис: наличие опции «Падение предметов» принципиально.
* Если опция есть — требуйте выплату, если нет — ущерб не покрывается.
### 5. Нюанс: «Вандализм»
Аналогично: нет опции «Вандализм» — нет выплаты, даже если факт хулиганских действий очевиден.
**Что делать:**
* Проверьте наличие риска «Вандализм» в договоре.
* При наличии опции собирайте доказательства действий третьих лиц.
—
## FAQ: Ответы на частые вопросы о сложных случаях Каско
### 1. Что делать, если страховая компания отказала в выплате в сложном случае?
**Ответ:**
1. **Запросите письменное обоснование отказа** со ссылками на пункты правил.
2. **Закажите независимую экспертизу** для подтверждения страхового характера события.
3. **Напишите досудебную претензию** в страховую с приложением новых доказательств.
4. **Подайте жалобу в ЦБ РФ**, если компания не реагирует.
5. **Обратитесь в суд** — это крайняя, но действенная мера при устойчивом отказе.
### 2. Можно ли получить выплату, если машина была найдена после угона, но в разбитом состоянии?
**Ответ:**
Да. Если повреждения критические — отсутствует двигатель, салон разгромлен, — можно требовать выплату полной страховой суммы по риску «Угон», а не компенсацию ремонта. Исход зависит от формулировки договора и степени повреждений.
### 3. Что делать, если ущерб из-за «неосторожности» водителя?
**Ответ:**
Если ущерб стал результатом грубой неосторожности — выплаты не будет. Если же он вызван внезапным внешним фактором — это страховое событие. Решающее значение имеет заключение экспертизы.
### 4. Можно ли получить выплату, если ущерб из-за «технической неисправности»?
**Ответ:**
Нет, если причина в технической неисправности самого автомобиля. Да, если неисправность спровоцирована внешним стихийным воздействием. Опять же, нужна экспертиза.
### 5. Что делать, если в договоре нет опции «Падение предметов»?
**Ответ:**
К сожалению, без этой опции ущерб от упавших предметов не признают страховым случаем. Единственный выход — проверить, можно ли квалифицировать событие иначе, например, как стихийное бедствие.
### 6. Можно ли получить выплату, если ущерб из-за «вандализма»?
**Ответ:**
Только если риск «Вандализм» прямо включен в договор. При его наличии необходимо собрать доказательства: фото, видео, показания свидетелей, отчет эксперта.
### 7. Что делать, если страховая компания не отвечает на заявление?
**Ответ:**
1. **Подайте жалобу в ЦБ РФ** — регулятор реагирует на нарушения сроков.
2. **Обратитесь в суд** — при систематическом игнорировании.
3. Параллельно направьте претензию заказным письмом с описью вложения для фиксации дат.
### 8. Можно ли получить выплату, если ущерб из-за «стихийных бедствий»?
**Ответ:**
Да, если ущерб вызван именно стихией: сильным ветром, морозом, ливнем. Нет — если причина в ветхости конструкций или естественном износе. Документально подтвердите характер события.
### 9. Что делать, если страховая компания требует «дополнительные документы»?
**Ответ:**
1. **Запросите письменное обоснование**, какие именно документы нужны и на каком основании.
2. **Предоставьте запрошенное** в разумный срок.
3. Если требования необоснованны или затягивают процесс — подавайте жалобу в ЦБ РФ.
### 10. Можно ли получить выплату, если ущерб из-за «пожара»?
**Ответ:**
Зависит от причины. Пожар из-за внешнего фактора — страховое событие. Пожар из-за внутренней технической неисправности — исключение. Итоговая квалификация — за экспертизой.
—
## Вывод: Как защитить свои права в сложных случаях Каско
Сложные кейсы по каско — это не просто юридические коллизии. Это ситуации, где правильная фиксация, независимая экспертиза и знание конкретных условий договора становятся решающими факторами. Без этих трех составляющих страховая почти наверняка откажет в выплате.
**Что делать, чтобы минимизировать риски:**
1. **Фиксируйте ущерб на месте немедленно** — снимайте всё, даже если визуально дефектов нет.
2. **Заказывайте независимую экспертизу** — это ваш главный козырь в споре.
3. **Изучайте договор до события** — вы должны точно знать, какие опции включены, а какие риски исключены.
4. **Не ремонтируйте автомобиль до полной фиксации** и оценки повреждений страховщиком или независимым экспертом.
5. **Соблюдайте сроки подачи заявления**, а при их пропуске — готовьте доказательства уважительности задержки.